Category

Aktuelle Steuerinformation

Fahrtkosten zur Pflege eines Angehörigen

By Aktuelle Steuerinformation

Das FG Münster hat entschieden, dass Aufwendungen für Fahrten zur Wohnung der Mutter bzw. Schwiegermutter im Zusammenhang mit deren persönlicher und häuslicher Pflege sowie für sonstige Fahrten nicht zwangsläufig sind.

Sachverhalt
Die Kläger pflegten seit 2017 ihre schwerbehinderte und pflegebedürftige (Schwieger-) Mutter, die an einem anderen Wohnort lebte. Für 2021 machten sie Fahrt-, Park- und Portokosten als außergewöhnliche Belastungen geltend. Das Finanzamt erkannte diese nicht an, gewährte aber einen Pflege-Pauschbetrag von 1.100 EUR.

Ergebnis des Gerichts
Entscheidend sei, dass die Aufwendungen nicht zwangsläufig entstanden sind. Die Kläger seien insbesondere nicht aus sittlichen Gründen verpflichtet gewesen, die Pflege und Hilfsleistungen persönlich zu übernehmen.

Es wäre ihnen zumutbar gewesen, hierfür Dritte bzw. professionelle oder soziale Dienste einzuschalten. Auch die seit 2021 geltende Neuregelung des Pflege-Pauschbetrags nach § 33b Abs. 6 EStG ändere daran nichts. Sie erweitert nach Auffassung des FG nicht die Voraussetzungen für den Abzug tatsächlich nachgewiesener Aufwendungen nach § 33 EStG. Der gewährte Pflege-Pauschbetrag von 1.100 EUR bleibe bestehen.


Ein Thema, das Sie betrifft?
Melden Sie sich bei uns, wir beraten Sie gerne.

0741 – 175 11 98 0

kontakt@steuerberater-leichtle.de

Foto: www.istockphoto.com / Stock-Datei-ID: 2227026125
E-Rechnung 2027: worauf es für Finanzverantwortliche ankommt

By Aktuelle Steuerinformation

Ab 2027 müssen viele Unternehmen im B2B-Geschäft verpflichtend E-Rechnungen ausstellen, sodass das Thema zunehmend an Bedeutung gewinnt. Die Übergangsregelung für Unternehmen mit einem Jahresumsatz über 800.000€ bislang keine E-Rechnungen ausstellen zu müssen, endet am 31.12.2026.

Der Vorrang der klassischen Papierrechnung ist schon seit dem 1.1.2025 entfallen; auch wenn Sie (noch) keine E-Rechnung erstellen mussten, so mussten Sie solche empfangen und rechtskonform speichern können.

Für die Finanzbuchhaltung geht es dabei um mehr als ein neues Dateiformat. Eine strukturierte E-Rechnung nach der europäischen Norm EN 16931 enthält Daten in fest definierten, maschinell verarbeitbaren Feldern. Eine lesbare Ansicht für Mitarbeitende bleibt möglich (kombiniertes Format ZUGFeRD – xml und pdf) und wird von vielen Geschäftspartnern weiter erwartet. Rechtlich maßgeblich ist ab dem Stichtag jedoch der strukturierte Datensatz (xml), nicht die Bildschirmansicht (pdf).

Praxishinweis
Warten Sie mit der Vorbereitung nicht mehr zu lange, jedenfalls nicht, wenn für Sie die Übergansfrist Ende 2026 ausläuft. Und spätestens am 1.1.2028 müssen alle Unternehmen im B2B-Geschäft E-Rechnungen erstellen.


Möchten Sie Details wissen?
Melden Sie sich gerne bei uns.

0741 – 175 11 98 0

kontakt@steuerberater-leichtle.de

Foto: www.fotolia.com / Datei-ID: 167823502

Gesetz zur Einführung einer Kassenpflicht

By Aktuelle Steuerinformation

Das Bundeskabinett hat am 23.9.2026 den Regierungsentwurf für ein Gesetz zur Einführung einer Kassenpflicht (und anderer Maßnahmen) beschlossen.

Geplante Neuregelung
Der Gesetzentwurf soll einen Beitrag leisten, die im Koalitionsvertrag vereinbarten Maßnahmen zur Einführung einer Kassenpflicht für Unternehmen ab 100.000 EUR Umsatz (ab dem 1.1.2028), zur Abschaffung der papierhaften Belegausgabepflicht, sowie zur Bekämpfung von Steuerhinterziehung und Steuervermeidung gesetzgeberisch umzusetzen. Die papierhafte Belegausgabepflicht soll vollständig zum 1.1.2028 abgeschafft werden und eine Belegbereitstellungspflicht eingeführt werden.

Nicht ausreichend berücksichtigt ist in dem Entwurf z.B. der Fall, in denen Unternehmen fast ausschließlich Rechnungen schreiben und nur gelegentlich Barverkäufe realisieren.

Praxishinweis
Jedenfalls sollten sich Unternehmen mit regelmäßigen Barumsätzen und einem Jahresumsatz von über 100t€ rechtzeitig mit dem Thema beschäftigen. Wird der Entwurf so beschlossen gilt insbesondere, dass das am 1.1.2028 verpflichtend einsatzbereite elektronische Aufzeichnungssystem durch eine zertifizierte technische Sicherheitseinrichtung geschützt werden und Aufzeichnungen nach der digitalen Schnittstelle der Finanzverwaltung für Kassensysteme (DSFinV-K) erzeugen muss (Registrierkasse, komplexes Kassensystem oder Cloud-Kasse).


Sie interessieren sich für Details?
Melden Sie sich gerne bei uns.

0741 – 175 11 98 0

kontakt@steuerberater-leichtle.de

Foto: www.istockphoto.com / Stock-Datei-ID: 809288922

Fahrten zwischen Wohnung und (erster) Betriebsstätte eines Selbständigen

By Aktuelle Steuerinformation

Durch den Bundesfinanzhof wurde zur Frage des Betriebsausgabenabzugs für Fahrten eines Selbständigen zwischen Wohnung und Betriebsstätte und zu den Anforderungen an eine Betriebsstätte entschieden (BFH vom 05.02.2026, III R 18/25, BStBl. II 2026, 692).

Sachverhalt
Ein selbständiger Vermittler unterhielt ein Büro, in dem mehrere Angestellte arbeiteten und in dem er unter anderem Weisungen erteilte, Unterlagen aufbewahrte und geschäftliche Entscheidungen traf. Für seinen betrieblichen Pkw führte er kein Fahrtenbuch. Das Finanzamt kürzte die Betriebsausgaben für die Fahrten zwischen Wohnung und Büro.

Streitfrage
Strittig war, ob das Büro auch nach der Neuordnung des steuerlichen Reisekostenrechts als Betriebsstätte anzusehen ist und deshalb der Betriebsausgabenabzug für die Fahrten zwischen Wohnung und Büro beschränkt ist.

Ergebnis des BFH
Der BFH bestätigte die Betriebsausgabenkürzung. Eine Betriebsstätte ist der Ort, an dem oder von dem aus ein Selbständiger seine Leistungen gegenüber den Kunden erbringt. Erforderlich ist eine ortsfeste dauerhafte betriebliche Einrichtung, die fortdauernd und immer wieder zur beruflichen Tätigkeit aufgesucht wird. Diese Auslegung des Begriffs der Betriebsstätte gilt auch nach der Neuordnung des steuerlichen Reisekostenrechts (ab 2014) weiter und wird nicht durch den für Arbeitnehmer maßgeblichen Begriff der ersten Tätigkeitsstätte ersetzt. Im Streitfall war das Büro die einzige Betriebsstätte des Klägers; unerheblich war, dass er es nicht täglich oder an mindestens 15 Tagen im Monat aufsuchte.

Praxishinweis
Bei Selbständigen bleibt für die Beurteilung einer Betriebsstätte entscheidend, ob eine ortsfeste dauerhafte betriebliche Einrichtung fortdauernd und immer wieder zur Ausübung der beruflichen Tätigkeit aufgesucht wird.


Für eine Beratung melden Sie sich gerne bei uns.

0741 – 175 11 98 0

kontakt@steuerberater-leichtle.de

Foto: www.fotolia.com / Datei-ID: 3292532048

Erhöhung des Pauschsteuersatzes bei Mini-Jobs

By Aktuelle Steuerinformation

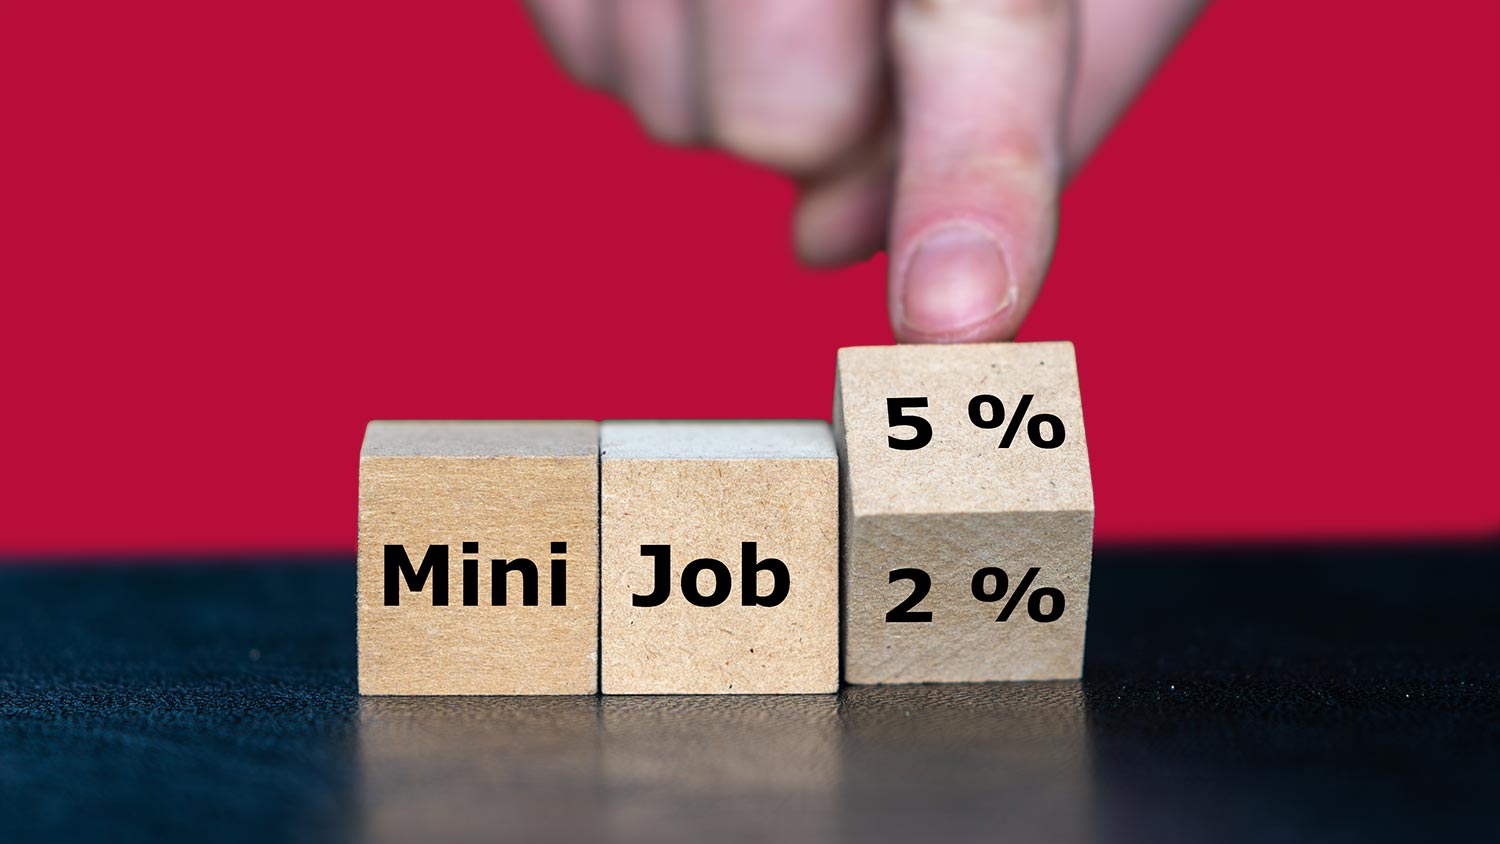
Mit dem Entwurf eines Einkommensteuerreformgesetzes 2027 soll der einheitliche Pauschsteuersatz für die von § 40a Abs. 2 EStG erfassten geringfügigen Beschäftigungen (Mini-Jobs) ab dem 01.01.2027 von bisher 2 % auf 5 % des Arbeitsentgelts angehoben werden (BMF, Referentenentwurf EStRefG 2027 vom 18.08.2026; § 40a Abs. 2 EStG-E).

Bisherige Rechtslage
Arbeitgeber können bei bestimmten geringfügigen Beschäftigungen auf den individuellen Lohnsteuerabzug verzichten und stattdessen eine Pauschsteuer erheben. Voraussetzung ist insbesondere, dass der Arbeitgeber für die geringfügige Beschäftigung die gesetzlich vorgesehenen Beiträge zur Rentenversicherung zu entrichten hat.

Die Pauschsteuer beträgt dafür derzeit 2 % des Arbeitsentgelts. Darin sind Lohnsteuer, Solidaritätszuschlag und Kirchensteuern zusammengefasst.

Geplante Neuregelung
Der Entwurf sieht eine deutliche Anhebung des Pauschsteuersatzes auf 5% vor. Die gesetzlichen Voraussetzungen für die Anwendung der Pauschsteuer werden nicht grundsätzlich neu geregelt. Verändert wird nur die Höhe des anzuwendenden Steuersatzes.

Für Arbeitgeber bedeutet dies bei unverändertem Arbeitsentgelt eine entsprechend höhere Belastung.

Die Neuregelung soll erstmals für laufenden Arbeitslohn gelten, der für einen nach dem 31.12.2026 endenden Lohnzahlungszeitraum gezahlt wird, sowie für sonstige Bezüge, die nach dem 31.12.2026 zufließen.

Praxishinweis
Arbeitgeber sollten die geplante Erhöhung frühzeitig in ihre Personalkosten- und Mini-Job-Kalkulationen für 2027 einbeziehen und darauf achten, ob die Regelung tatsächlich verabschiedet wird. Ggf. müssen auch andere Planungsrechnungen und die Abrechnungssoftware umgestellt werden.

Besonders bei einer größeren Zahl geringfügig Beschäftigter kann sich die Erhöhung von 2 % auf 5 % spürbar auf die gesamten Lohnnebenkosten auswirken.


Wir erstellen Lohn- und Gehaltsabrechnungen für Selbständige und Unternehmen vieler Branchen.

Melden Sie sich gerne bei uns.

0741 – 175 11 98 0

kontakt@steuerberater-leichtle.de

Foto: www.istockphoto.com / Stock-Datei-ID: 2295582021

Abschreibung mit fallenden Staffelsätzen für neu angeschaffte, rein elektrisch betriebene Fahrzeuge

By Aktuelle Steuerinformation

Im Jahr der Anschaffung sollen 75 % der Anschaffungskosten abgeschrieben werden können. Und danach: Im ersten darauffolgenden Jahr 10 %, im zweiten und dritten darauffolgenden Jahr jeweils 5 %, im vierten darauffolgenden Jahr 3 % und im fünften darauffolgenden Jahr 2 %. Die Regelung soll ausschließlich neu angeschaffte, rein elektrisch betriebene Fahrzeuge betreffen – und zwar unabhängig von der Fahrzeugklasse und damit neben Personenkraftwagen insbesondere auch Elektronutzfahrzeuge, Lastkraftwagen und Busse.

Tipp | Die Begünstigung soll für Fahrzeuge gelten, die nach dem 30.6.2025 und vor dem 1.1.2028 angeschafft worden sind.

Foto: © veeranggull orachon / Stock-Datei-ID: 2154977511 / www.istockphoto.com

Wiedereinführung und Aufstockung der degressiven Abschreibung

By Aktuelle Steuerinformation

Für bewegliche Wirtschaftsgüter des Anlagevermögens (z. B. Maschinen), die nach dem 30.6.2025 und vor dem 1.1.2028 angeschafft oder hergestellt worden sind, kann eine degressive Abschreibung gewählt werden. Die bisherige war am 31.12.2024 abgelaufen. Der anzuwendende %-Satz darf höchstens das Dreifache des bei der linearen Abschreibung in Betracht kommenden %-Satzes betragen und 30 % nicht übersteigen.

Tipp | Wenn Sie noch bis zum 1.7. warten können, sichern Sie sich diese Möglichkeit. Und Unternehmen bis 200t€ Gewinn im Jahr können noch 20% Sonderabschreibung obendrauf bekommen.

Sonderabschreibungen

By Aktuelle Steuerinformation

Für abnutzbare bewegliche Wirtschaftsgüter des Anlagevermögens ist zudem eine Sonderabschreibung nach § 7g Abs. 5 EStG möglich, wenn die Gewinngrenze von 200.000 EUR im Jahr, das der Investition vorangeht, nicht überschritten wird. Die Sonderabschreibung kann neben der normalen Abschreibung geltend gemacht werden und betrug bisher bis zu 20 % der Anschaffungs- oder Herstellungskosten. Durch das Wachstumschancengesetz (BGBl I 2024,

Nr. 108) wurde dieser Prozentsatz für Wirtschaftsgüter, die ab 2024 angeschafft oder hergestellt werden, auf 40 % erhöht.

Merke | Die Sonderabschreibung ist zeitlich auf das Jahr der Anschaffung oder Herstellung und die folgenden vier Jahre begrenzt und kann variabel auf diese fünf Jahre verteilt werden. Es ist weder erforderlich, dass in jedem der fünf Jahre Sonderabschreibungen vorgenommen werden, noch, dass der Höchstbetrag (40 %) ausgereizt wird.

Foto: © elxeneize / Stock-Datei-ID: 1869004072 / www.istockphoto.com