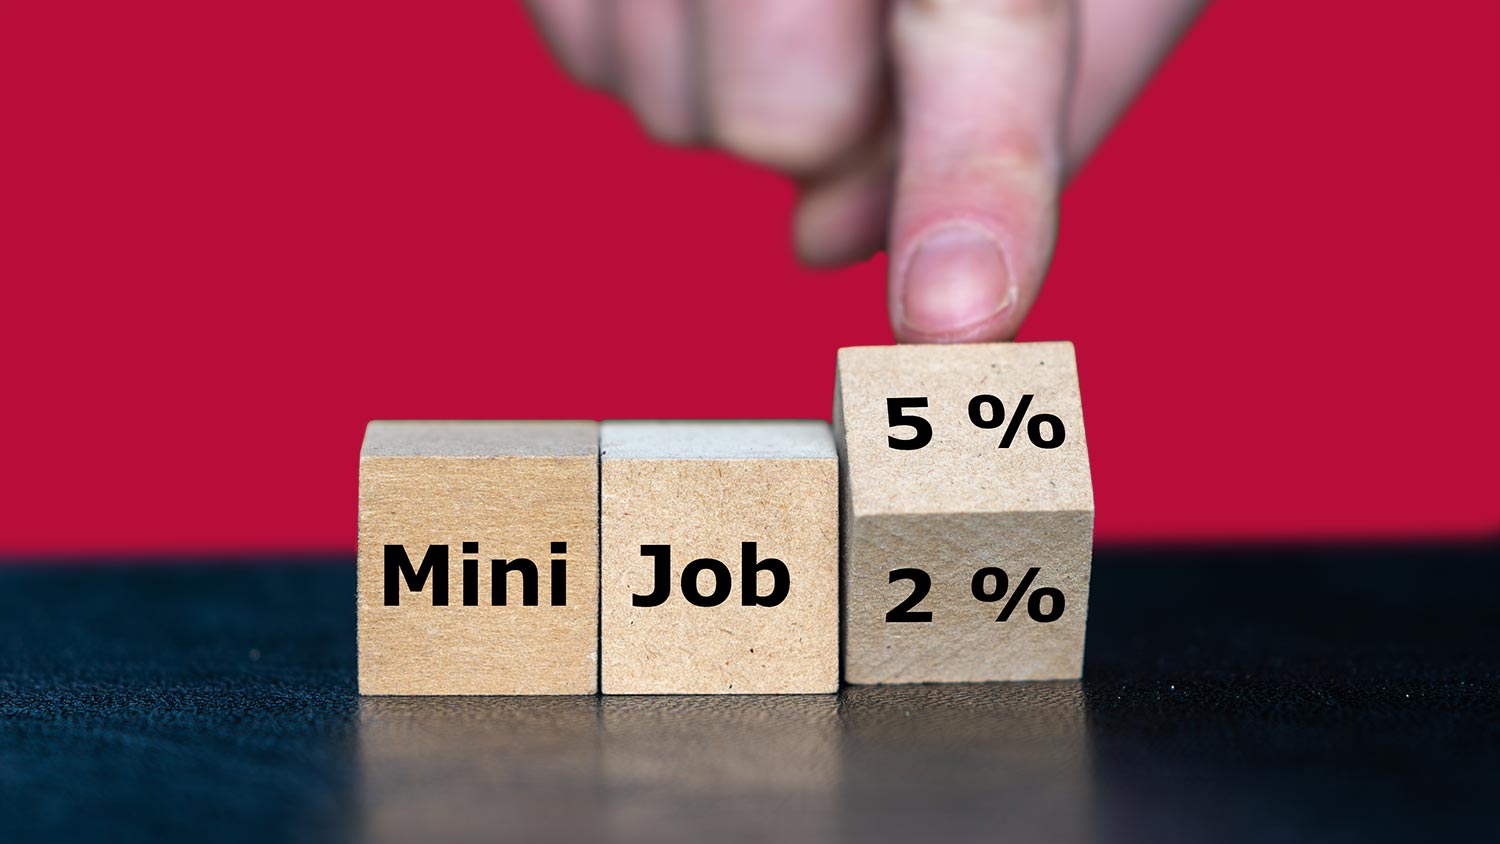
Mit dem Entwurf eines Einkommensteuerreformgesetzes 2027 soll der einheitliche Pauschsteuersatz für die von § 40a Abs. 2 EStG erfassten geringfügigen Beschäftigungen (Mini-Jobs) ab dem 01.01.2027 von bisher 2 % auf 5 % des Arbeitsentgelts angehoben werden (BMF, Referentenentwurf EStRefG 2027 vom 18.08.2026; § 40a Abs. 2 EStG-E).
Bisherige Rechtslage
Arbeitgeber können bei bestimmten geringfügigen Beschäftigungen auf den individuellen Lohnsteuerabzug verzichten und stattdessen eine Pauschsteuer erheben. Voraussetzung ist insbesondere, dass der Arbeitgeber für die geringfügige Beschäftigung die gesetzlich vorgesehenen Beiträge zur Rentenversicherung zu entrichten hat.
Die Pauschsteuer beträgt dafür derzeit 2 % des Arbeitsentgelts. Darin sind Lohnsteuer, Solidaritätszuschlag und Kirchensteuern zusammengefasst.
Geplante Neuregelung
Der Entwurf sieht eine deutliche Anhebung des Pauschsteuersatzes auf 5% vor. Die gesetzlichen Voraussetzungen für die Anwendung der Pauschsteuer werden nicht grundsätzlich neu geregelt. Verändert wird nur die Höhe des anzuwendenden Steuersatzes.
Für Arbeitgeber bedeutet dies bei unverändertem Arbeitsentgelt eine entsprechend höhere Belastung.
Die Neuregelung soll erstmals für laufenden Arbeitslohn gelten, der für einen nach dem 31.12.2026 endenden Lohnzahlungszeitraum gezahlt wird, sowie für sonstige Bezüge, die nach dem 31.12.2026 zufließen.
Praxishinweis
Arbeitgeber sollten die geplante Erhöhung frühzeitig in ihre Personalkosten- und Mini-Job-Kalkulationen für 2027 einbeziehen und darauf achten, ob die Regelung tatsächlich verabschiedet wird. Ggf. müssen auch andere Planungsrechnungen und die Abrechnungssoftware umgestellt werden.
Besonders bei einer größeren Zahl geringfügig Beschäftigter kann sich die Erhöhung von 2 % auf 5 % spürbar auf die gesamten Lohnnebenkosten auswirken.
Wir erstellen Lohn- und Gehaltsabrechnungen für Selbständige und Unternehmen vieler Branchen.
Melden Sie sich gerne bei uns.
Foto: www.istockphoto.com / Stock-Datei-ID: 2295582021